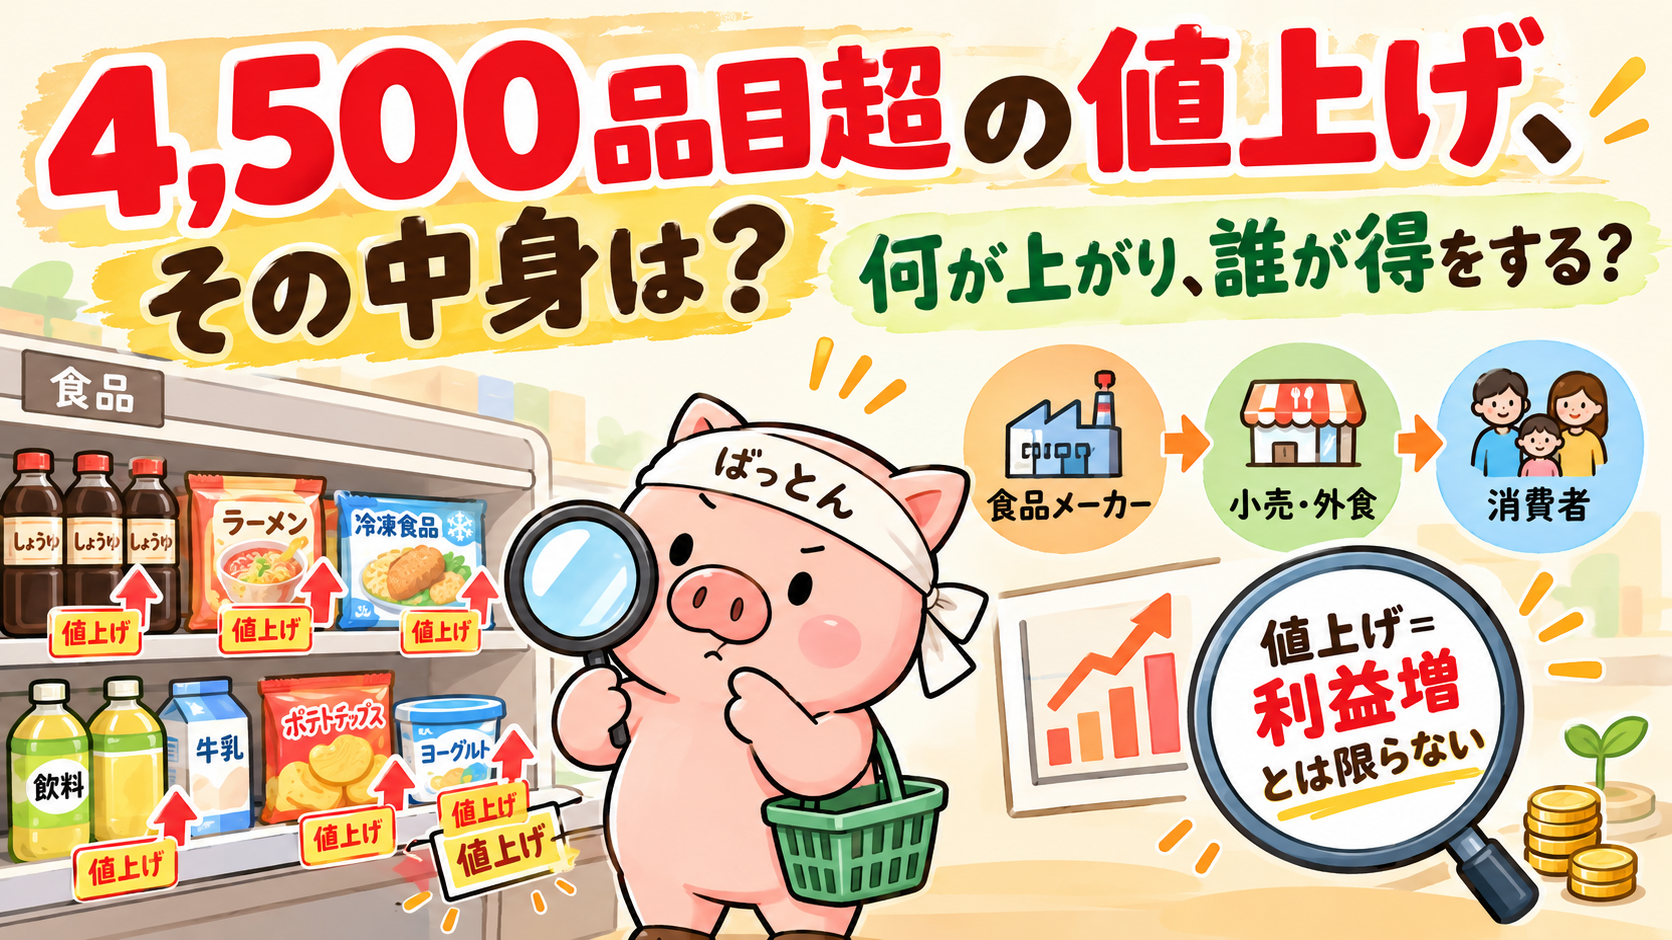
「食品が4,500品目値上げ」というニュースを見て、「結局何が高くなってるの?」「これって投資的にはどう見ればいいの?」と思った方に向けて、今回はもう一段深く掘っていきます。値上げの中身、なぜこのタイミングで集中しているのか、そしてこの流れに関係する企業まで、まとめて整理します。
何が値上げになっているのか
2026年9月の飲食料品の値上げは、集計元によって3,000〜4,500品目規模と幅がありますが、いずれにしても年内最多であることは共通しています。カテゴリー別に見ると、最多は調味料で、しょうゆ・つゆ・たれ・酢などが中心です。キッコーマンはしょうゆ153アイテムを5〜9%、つゆ類47アイテムを最大22%引き上げ、生しょうゆ450mLは311円から329円(+5.8%)になりました。
次に多いのが冷凍食品・パック米飯・即席麺・缶詰・練り製品などの加工食品です。ニッスイは、ちくわやかに風味かまぼこといった練り製品を全品5〜17%引き上げています。酒類・飲料ではコカ・コーラの主要製品が最大18.7%、大塚食品の「マッチ」なども対象です。乳製品・菓子では森永乳業や雪印メグミルクの製品、カルビーのポテトチップス・じゃがりこ(3〜10%程度)、東ハトのキャラメルコーンなど、ミツカンの穀物酢やヤマキのめんつゆといった定番調味料も値上げリストに入っています。毎日の食卓に欠かせない「必需品」ほど値上げの影響を受けやすい、という構造が見えてきます。品目数の内訳でも、調味料と加工食品の2カテゴリーだけで全体の7割前後を占めており、嗜好品よりも「代替が効きにくい定番品」が主戦場になっているのが今回の特徴です。
なぜ今、こんなに値上げが集中しているのか
値上げの理由を企業に尋ねた調査では、原材料価格の高騰を挙げる企業が90%を超えて圧倒的に多く、次いで物流費(6割強)、包装・資材コスト(6割強)、そして中東情勢の緊張(3割弱)が続きます。中東情勢が理由に入っているのは、前回お伝えした原油高(1バレル100ドル超え)が、輸送コストだけでなくペットボトルなど石油由来の包装資材のコストにも回り込んでいるためです。世界のどこかで起きた地政学的な出来事が、スーパーの値札にまで届いている、というわけです。
もう一つ見逃せないのが、9月に値上げが集中する「業界の慣行」です。多くのメーカーは、10月以降の下半期に向けた価格改定を、9月納品分から適用するのが通例になっています。つまり今回の値上げラッシュは、突発的な事件というより、毎年繰り返される季節的なパターンの上に、中東情勢という新しい要因が重なった結果と捉えるのが正確です。
実際、この値上げトレンドは今年だけの話ではありません。帝国データバンクの調査によれば、飲食料品の値上げ品目数は2022年以降5年連続で年間1万品目を超えており、2026年も前年並みの2万品目台で着地する見通しです。値上げが最も少なかった2024年(1万2,520品目)と比べても、今年は明らかに水準が高く、8月が1,898品目、9月が単月で3,000〜4,500品目規模と、直近になって値上げのペースが再加速している局面にあります。「値上げの春」がニュースになる年が続いてきましたが、実態としては一年を通じて絶えず価格改定が続く「恒常的な現象」になってきているのです。
消費者はどう対応しているのか
値上げが続くと、当然ながら消費者の行動にも変化が出てきます。まず目立つのがプライベートブランド(PB)への移行です。以前は「安いけど質が落ちる」というイメージだったPB商品が、特に調味料・冷凍食品・乳製品の分野では品質が安定し、「まず選ぶ商品」として定着してきています。
買い方そのものも変わってきました。複数店舗を回ってセール品を探す従来型の節約から、必要な分だけを無駄なく買う「ジャストインタイム型消費」へのシフトが進んでいます。スマートフォンで在庫を管理し、食品ロスを減らしながら支出も抑える、という合理的な消費行動です。
一方で、すべてを「安さ」で判断しているわけでもありません。健康維持や時短につながる高付加価値の商品には支出を惜しまない、という消費の二極化も進んでいます。生鮮食品や高機能の冷凍食品への支出は、むしろ維持ないし微増傾向にあると報告されています。「削れるところは削り、価値があるところにはお金をかける」というメリハリのついた消費が、値上げ時代の新しい標準になりつつあるようです。
投資的な視点:関連する企業をどう見るか
この値上げというテーマは、投資的にはいくつかのグループに分けて捉えると理解しやすくなります(以下は情報提供が目的で、個別銘柄の推奨ではありません)。
まず値上げの当事者である食品メーカー側です。キッコーマン、味の素、明治ホールディングス、日清食品ホールディングス、カルビー、ニチレイ、コカ・コーラボトラーズジャパンホールディングスなどが該当します。価格転嫁がうまくいけば増収要因になりますが、ブランド力が弱い商品ほど、値上げ後に消費者がPBへ流れてしまうリスクも抱えています。
次に、政府が検討している食料品消費税の減税(8%→1%、2027年4月から2年間)が実現した場合に恩恵が期待される小売・外食側です。イオン、セブン&アイ・ホールディングス、業務スーパーを展開する神戸物産、ドン・キホーテのパン・パシフィック・インターナショナルホールディングス、ライフコーポレーション、平和堂、ロイヤルホールディングス、吉野家ホールディングスなどが市場で名前の挙がる企業です。食品比率の高いディスカウント業態や外食は、減税の恩恵が相対的に大きいと見られる一方、食品メーカー側には「販売店からの値下げ要請」という逆風も指摘されています。
そして、先ほど触れたPBシフトの波に乗りやすいのが、神戸物産やパン・パシフィック・インターナショナルホールディングスのように、自社の格安・PB路線が強い企業です。値上げが常態化する時代においては、消費者に「割安な選択肢」を提供できる企業ほど、来店頻度や客単価の面で強みを発揮しやすいという見方ができます。
ここで押さえておきたいのは、「値上げ=食品メーカーの株価にプラス」と単純化できない、という点です。値上げそのものは売上高を押し上げますが、原材料高・物流費高もコストとして重くのしかかっているため、利益率がどれだけ確保できているかは企業ごとに差が出ます。決算発表で「値上げ効果」と「原材料コストの上昇分」のどちらが大きいかを見比べる視点を持っておくと、単なる値上げ報道に一喜一憂せずに済みます。
今後の注目点
10月も2,720品目規模の値上げが予定されており、年内はこの高水準が続く見通しです。中東情勢の落ち着き方次第で、原油・包装資材コストを通じた値上げペースが変わってくる点は、引き続きチェックしておきたいところです。
もう一つの軸が、食料品消費税減税の実現可能性です。実施は2027年4月からとまだ1年半近く先で、年間6,000億円規模とされる財源の確保方法や、小売店のレジシステム改修といった実務的な課題も残っています。「決定した」というニュースと「実際に実施される」ことの間には距離があることを踏まえ、期待だけで判断しないことが大切です。
投資初心者の方には、総務省が発表する消費者物価指数(CPI)の月次データや、各食品メーカーの四半期決算での「価格転嫁の進捗(値上げ後も販売数量が落ちていないか)」、そしてPB比率の拡大ペースといった指標を、今後の定点観測ポイントとしておすすめします。あわせて、来年の春闘(春季労使交渉)や10月から順次発効する最低賃金引き上げが、外食・サービス業の価格にどう転嫁されていくかも見ておきたいポイントです。賃金と物価がどちらも上がり続ける「好循環」が本物になるのか、それとも物価上昇だけが先行してしまうのか、この見極めが日銀の金融政策判断にも直結してきます。
値上げという一つの現象を、家計・企業業績・政策という3つの角度から見ておくと、ニュースの意味がより立体的に理解できるはずです。「何が」「なぜ」「どこまで」上がっているのかを押さえておくことは、日々の買い物だけでなく、投資先を選ぶ際のヒントにもなってくれるでしょう。
本記事は情報提供を目的としており、特定の投資判断を推奨するものではありません。個別企業の株価・業績は今後の決算や政策動向により変動しますので、最新の情報をご確認のうえご自身の判断で投資してください。
Follow me!

コメント